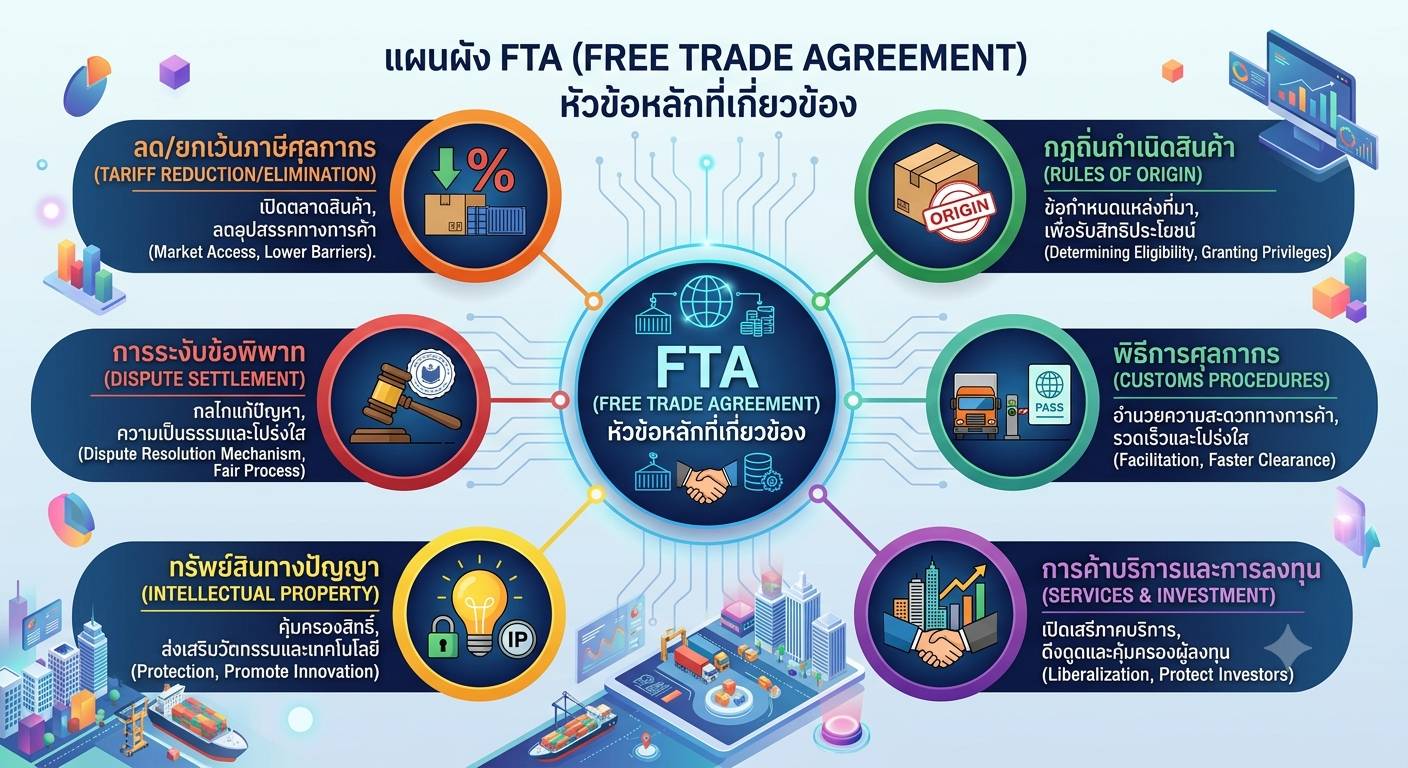
FTA ไม่បានធ្វើให้อากรนำเข้าเป็นศูนย์โดยอัตโนมัติ แม้ว่าไทยและประเทศคู่ค้าจะมีข้อตกลงการค้าเสรีระหว่างกัน แต่สินค้าจะต้องอยู่ในรายการที่ได้รับสิทธิประโยชน์ ผ่านเกณฑ์ถิ่นกำเนิดสินค้า และมีเอกสารหลักฐานตามรูปแบบและระยะเวลาที่กำหนด
สิทธิ FTA (Free Trade Agreement) คือ สิทธิประโยชน์ทางภาษีศุลกากรที่ผู้ประกอบการสามารถนำมาใช้ลดหรือยกเว้นอากรการนำเข้าและส่งออกสินค้าระหว่างประเทศที่ได้ทำความตกลงเขตการค้าเสรีร่วมกัน เพื่อช่วยลดต้นทุน เพิ่มความสามารถในการแข่งขัน และขยายโอกาสทางการค้าในตลาดต่างประเทศ
ความตกลงการค้าเสรีกำหนดสิทธิและเงื่อนไขระหว่างประเทศภาคี รวมถึงการลดหรือยกเว้นอากรศุลกากรสำหรับสินค้าที่มีถิ่นกำเนิดตามกฎของความตกลงนั้น ประเทศไทยมีทั้งความตกลงระดับทวิภาคี อาเซียน และความตกลงที่ครอบคลุมหลายประเทศ
การตรวจสิทธิต้องเริ่มจากความตกลงที่ใช้กับเส้นทางการค้านั้น ไม่ควรนำอัตราจากความตกลงหนึ่งไปใช้กับอีกความตกลงหนึ่ง แม้เป็นสินค้าและประเทศเดียวกัน เพราะตารางลดภาษี กฎถิ่นกำเนิด และหลักฐานอาจแตกต่างกัน
6 เรื่องที่ต้องตรวจก่อนคาดการณ์การลดภาษี
ตรวจสอบความตกลงและประเทศคู่ภาคี
ตรวจสอบสถานะความตกลง คู่ภาคี วันที่มีผลใช้บังคับ และเส้นทางการค้านั้นอยู่ภายใต้ FTA ใด
ตรวจสอบพิกัดศุลกากร (HS Code) ให้เหมาะสม
ตารางลดภาษีและกฎเฉพาะสินค้าผูกกับพิกัด จึงควรตรวจจากรายละเอียดสินค้า ไม่ใช้ชื่อทางการค้าเพียงอย่างเดียว
ตรวจสอบอัตราสิทธิและปีที่นำเข้า
สินค้าบางรายการลดเป็นศูนย์ทันที บางรายการลดเป็นขั้น และบางรายการไม่อยู่ในรายการลดภาษี
ตรวจสอบ Product Specific Rules
พิจารณาว่าสินค้าผ่าน WO, CTC, RVC, กระบวนการเฉพาะ หรือเกณฑ์ผสมตามที่กำหนดหรือไม่
ตรวจสอบหลักฐานรับรองถิ่นกำเนิด
ตรวจสอบชนิด Form, e-Form, Declaration, ผู้ออก อายุเอกสาร และเงื่อนไขการออกย้อนหลัง
ตรวจสอบความสอดคล้องของเอกสาร
ข้อมูลผู้ส่ง ผู้รับ ใบแจ้งหนี้ รายละเอียดสินค้า จำนวน พิกัด เกณฑ์ถิ่นกำเนิด และเส้นทางต้องสอดคล้องกัน
กฎถิ่นกำเนิดสินค้าที่ควรรู้
กฎถิ่นกำเนิดสินค้ากำหนดว่าสินค้า “มีถิ่นกำเนิด” ในประเทศภาคีหรือไม่ โดยไม่ได้พิจารณาจากประเทศที่ส่งสินค้าออกเพียงอย่างเดียว
WO — ได้มาทั้งหมดโดยสิ้นเชิง
สินค้าที่ได้มาหรือผลิตทั้งหมดในประเทศภาคีตามเงื่อนไขของความตกลง
การเปลี่ยนแปลงการจำแนกประเภทพิกัดอัตราศุลกากร
วัตถุดิบนอกภาคีผ่านการผลิตจนพิกัดเปลี่ยนตามระดับที่กำหนด
RVC — สัดส่วนวัตถุดิบในภูมิภาค
มูลค่าที่เกิดขึ้นในประเทศหรือภูมิภาคภาคีต้องถึงสัดส่วนขั้นต่ำ
กระบวนการเฉพาะ
สินค้าต้องผ่านกระบวนการผลิตเฉพาะที่กำหนดไว้สำหรับรายการนั้น
บางรายการใช้กฎอย่างใดอย่างหนึ่ง บางรายการให้เลือกหลายทาง และบางรายการต้องผ่านมากกว่าหนึ่งเงื่อนไข จึงต้องตรวจ Product Specific Rules ของพิกัดนั้นโดยตรง
การสะสมถิ่นกำเนิด
บางความตกลงอนุญาตให้นำวัตถุดิบที่มีถิ่นกำเนิดจากประเทศภาคีอื่นมารวมคำนวณหรือถือเป็นวัตถุดิบที่มีถิ่นกำเนิดได้ตามเงื่อนไข แต่ต้องมีหลักฐานรองรับและตรวจตามกฎของความตกลงนั้น
กระบวนการขั้นต่ำอาจไม่เพียงพอ
การบรรจุใหม่ เปลี่ยนฉลาก แบ่งบรรจุ หรือประกอบอย่างง่ายอาจถูกกำหนดว่าไม่เพียงพอที่จะให้ถิ่นกำเนิด แม้เกิดขึ้นในประเทศภาคีก็ตาม
หลักฐานรับรองถิ่นกำเนิดต้องตรวจอะไร
| ประเด็น | สิ่งที่ควรตรวจสอบ |
|---|---|
| ประเภทหลักฐาน | หนังสือรับรองถิ่นกำเนิดสินค้า ฟอร์ม C/O, e-Form, การรับรองถิ่นกำเนิดสินค้าด้วยตนเอง หรือหลักฐานอื่นตามความตกลง |
| ผู้ออกหรือผู้รับรอง | หน่วยงานรัฐ ผู้ส่งออกที่ได้รับอนุญาต หรือผู้ผลิต ตามระบบของความตกลง |
| วันที่และอายุของเอกสาร | วันที่ออก ช่วงเวลาที่ใช้ได้ และเงื่อนไขกรณีออกย้อนหลัง |
| พิกัดและรายละเอียดสินค้า | ต้องสัมพันธ์กับสินค้าจริง Invoice และข้อมูลที่ใช้ยื่นพิธีการ |
| เกณฑ์ถิ่นกำเนิด | รหัสหรือข้อความเกณฑ์ต้องตรงกับ Product Specific Rules ที่ใช้ |
| การผ่านประเทศที่สาม | ตรวจสอบเงื่อนไขการขนส่ง เอกสารผ่านแดน และหลักฐานว่าสินค้าไม่ถูกแปรสภาพเกินที่อนุญาต |
| Authenticity verification | ตรวจสอบเลขอ้างอิง QR Code เว็บไซต์ตรวจสอบ หรือการเชื่อมโยงข้อมูลอิเล็กทรอนิกส์เมื่อระบบรองรับ |
สิ่งที่ผู้นำเข้าและผู้ส่งออกต้องเตรียม
| ฝ่าย | งานที่ควรทำก่อนสินค้าเดินทาง |
|---|---|
| ผู้นำเข้า | ตรวจสอบความตกลง พิกัด อัตราสิทธิ หลักฐานที่ประเทศส่งออกต้องจัดทำ และข้อมูลที่ต้องระบุในใบขนขาเข้า |
| ผู้ส่งออก | ตรวจสอบว่าผลิตภัณฑ์ผ่านกฎถิ่นกำเนิด เก็บข้อมูลวัตถุดิบและต้นทุน และยื่นขอหลักฐานตามระบบที่ใช้ |
| ผู้ผลิต | จัดทำ BOM สูตรการผลิต แหล่งที่มาวัตถุดิบ พิกัดวัตถุดิบ และหลักฐานต้นทุนที่ตรวจสอบย้อนหลังได้ |
| ผู้ซื้อ–ผู้ขาย | ตกลงล่วงหน้าว่าใครรับผิดชอบจัดทำหลักฐาน FTA และต้องส่งเอกสารภายในกำหนดใด |
ตัวอย่างลำดับการตรวจแบบง่าย
ข้อผิดพลาดที่พบบ่อย
คิดว่า FTA หมายถึงภาษี 0%
บางสินค้ายังมีอัตรา บางรายการลดเป็นขั้น และบางรายการไม่อยู่ในตารางลดภาษี
ใช้ HS Code จากผู้ขายโดยไม่ตรวจ
รหัสระดับประเทศหรือรายละเอียดสินค้าอาจต่างจากสินค้าที่นำเข้าจริง
มี Form แต่สินค้าไม่ผ่าน Origin Rule
หลักฐานต้องมีข้อมูลการผลิตและวัตถุดิบรองรับ ไม่ใช่เพียงมีเอกสารหนึ่งฉบับ
ข้อมูลเอกสารไม่ตรงกัน
Invoice Number, จำนวน, พิกัด, น้ำหนัก หรือรายละเอียดต่างกันจนต้องตรวจสอบเพิ่มเติม
ขอ Form ล่าช้าโดยไม่ตรวจเงื่อนไข
การออกย้อนหลังมีหลักเกณฑ์และข้อความกำกับ ไม่ควรสมมติว่าทำได้ทุกกรณี
ไม่เก็บหลักฐานต้นทุนและวัตถุดิบ
เมื่อถูกตรวจสอบอาจไม่สามารถแสดงว่าผ่าน RVC, CTC หรือกฎเฉพาะสินค้าได้
Checklist ก่อนคาดการณ์ภาษีภายใต้ FTA
ตรวจให้ครบก่อนแจ้งลูกค้าหรือคำนวณต้นทุน
บทความที่เกี่ยวข้อง
คำถามที่พบบ่อย
มี FTA ระหว่างสองประเทศแล้ว สินค้าทุกชนิดได้ภาษี 0% หรือไม่?
ไม่ใช่ ต้องตรวจรายการสินค้า ตารางลดภาษีของความตกลงและปีที่นำเข้า รวมถึงกฎถิ่นกำเนิดและหลักฐานที่กำหนด
ประเทศที่ส่งสินค้าออกถือเป็นประเทศต้นกำเนิดเสมอหรือไม่?
ไม่เสมอ ประเทศส่งออกและประเทศต้นกำเนิดอาจต่างกัน ต้องดูแหล่งผลิต วัตถุดิบ และกระบวนการตามกฎของความตกลง
มี Certificate of Origin แล้ว ใช้สิทธิได้ทันทีหรือไม่?
ยังต้องตรวจความถูกต้องของหลักฐาน พิกัด เกณฑ์ถิ่นกำเนิด อายุเอกสาร เส้นทาง และความสอดคล้องกับเอกสารชุดนำเข้า
ไม่มีหลักฐานถิ่นกำเนิดขณะนำเข้า ยังขอใช้สิทธิภายหลังได้หรือไม่?
บางความตกลงมีขั้นตอนแจ้งความประสงค์ ชำระอากรปกติก่อน และขอคืนภายหลัง แต่รายละเอียดและกำหนดเวลาแตกต่างกัน ต้องตรวจประกาศของความตกลงนั้นก่อนนำของออกจากอารักขาศุลกากร
FTA ใช้กับภาษีมูลค่าเพิ่มด้วยหรือไม่?
FTA โดยทั่วไปเกี่ยวกับอากรศุลกากรตามความตกลง ไม่ได้หมายความว่าภาษีมูลค่าเพิ่มหรือภาษีอื่นจะยกเว้นโดยอัตโนมัติ